8 coches que más cuesta asegurar en 2026: estos modelos disparan la factura
Ignacio Agustin Rojas··6 min de lectura
Compartir
8 coches que más cuesta asegurar en 2026: estos modelos disparan la factura
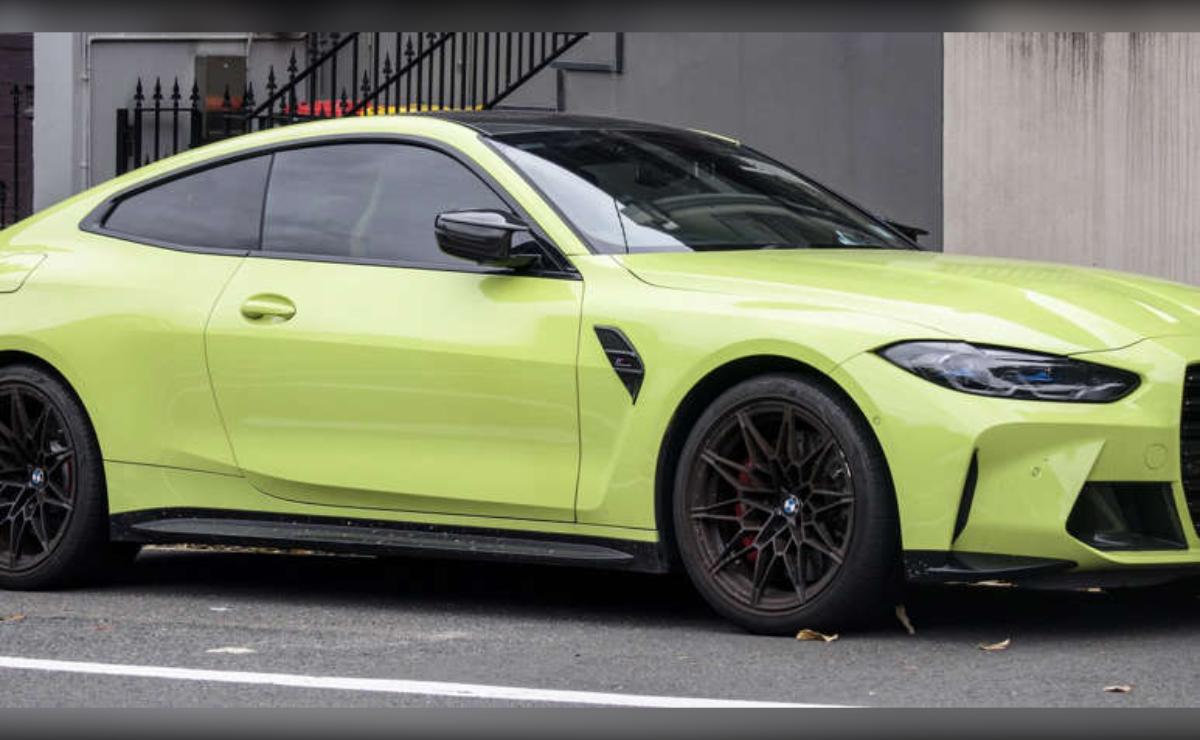
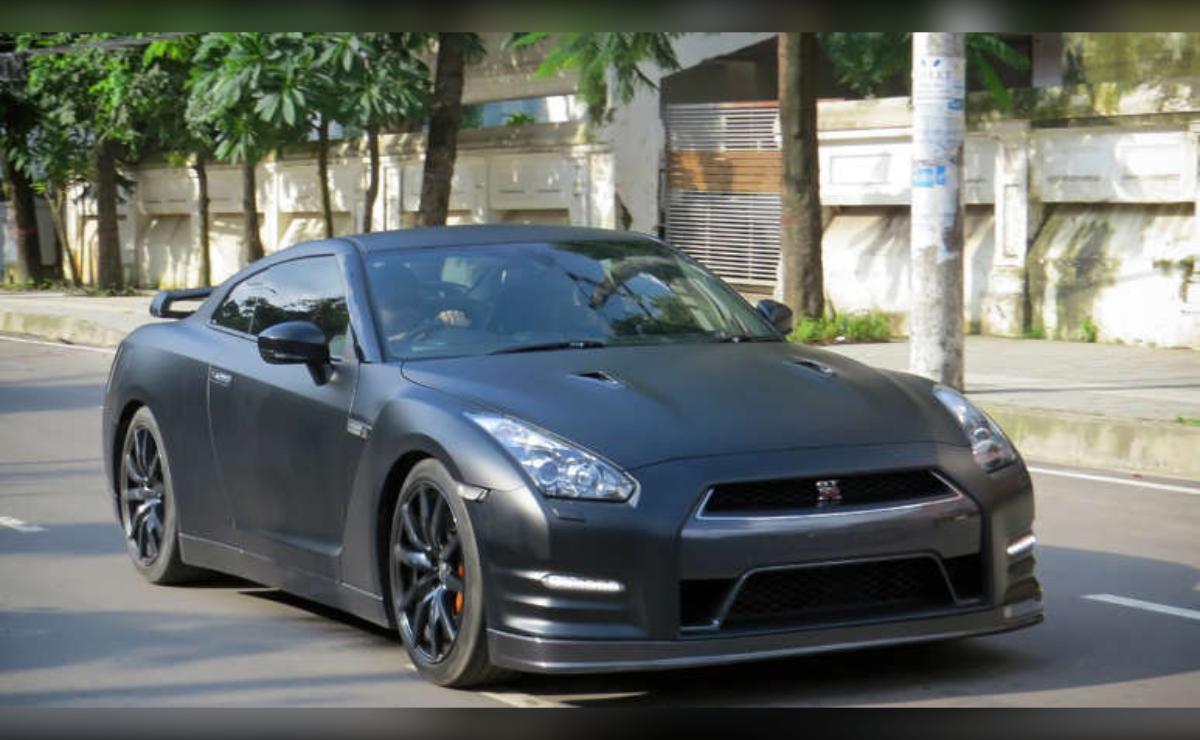
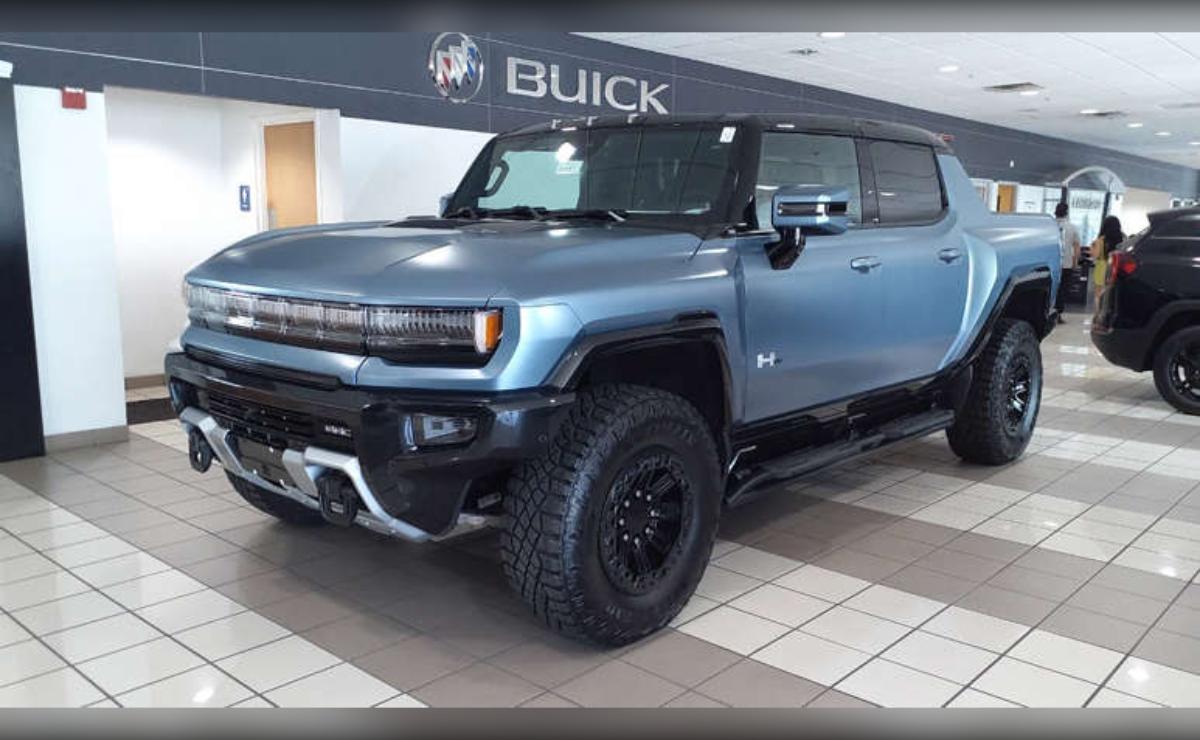
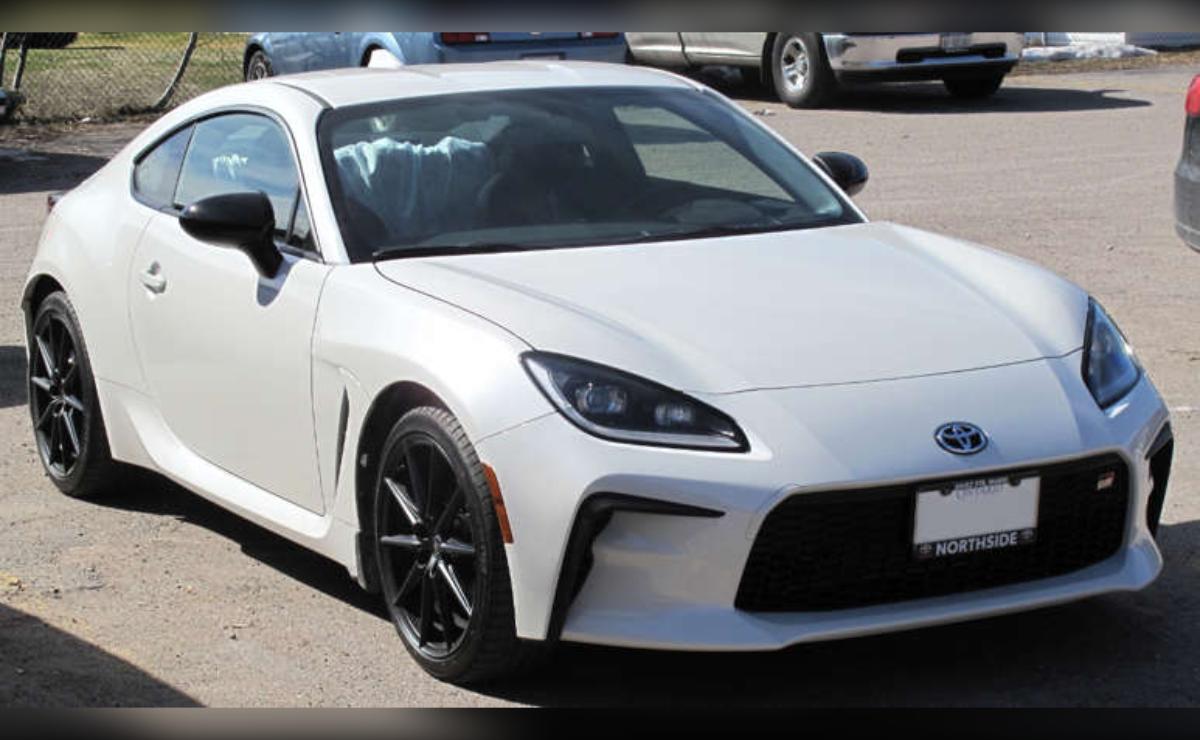
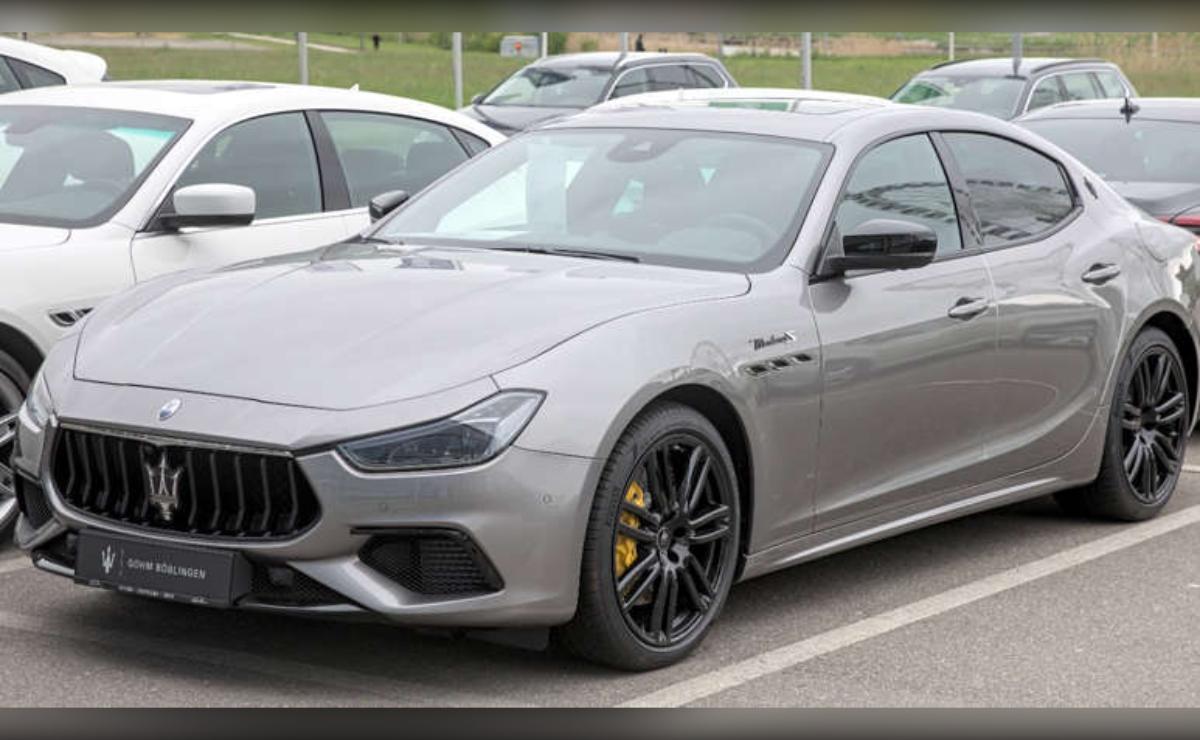
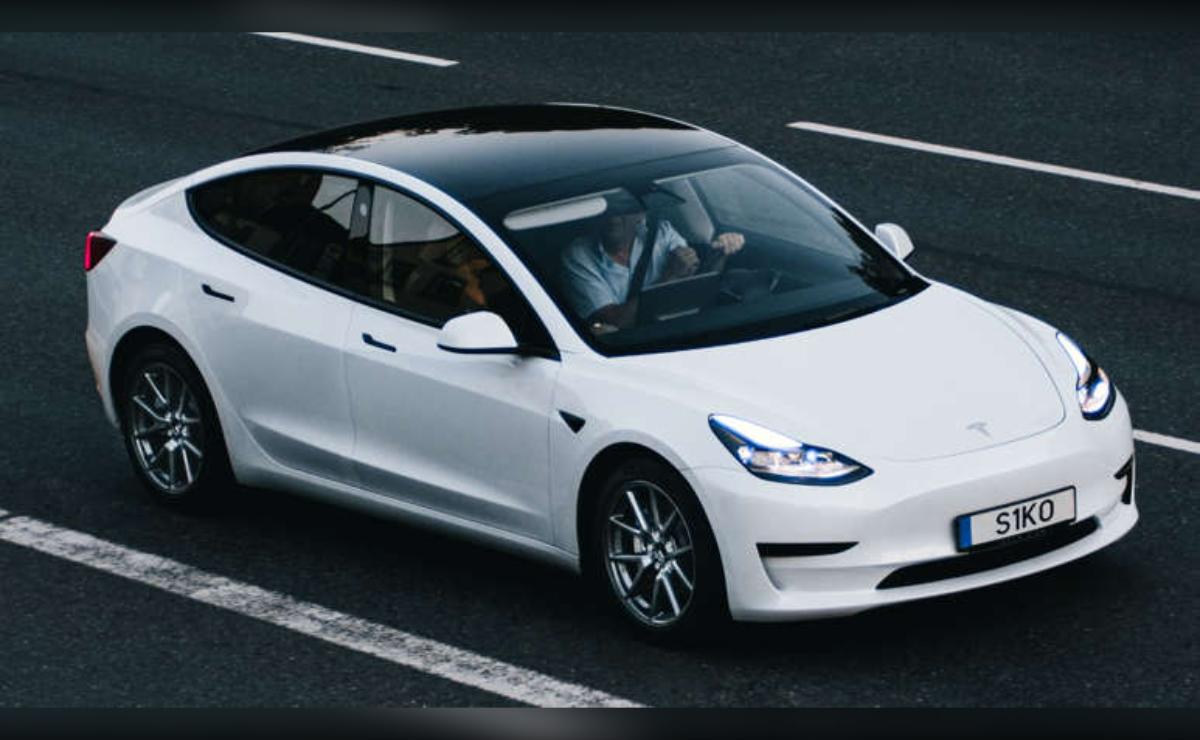
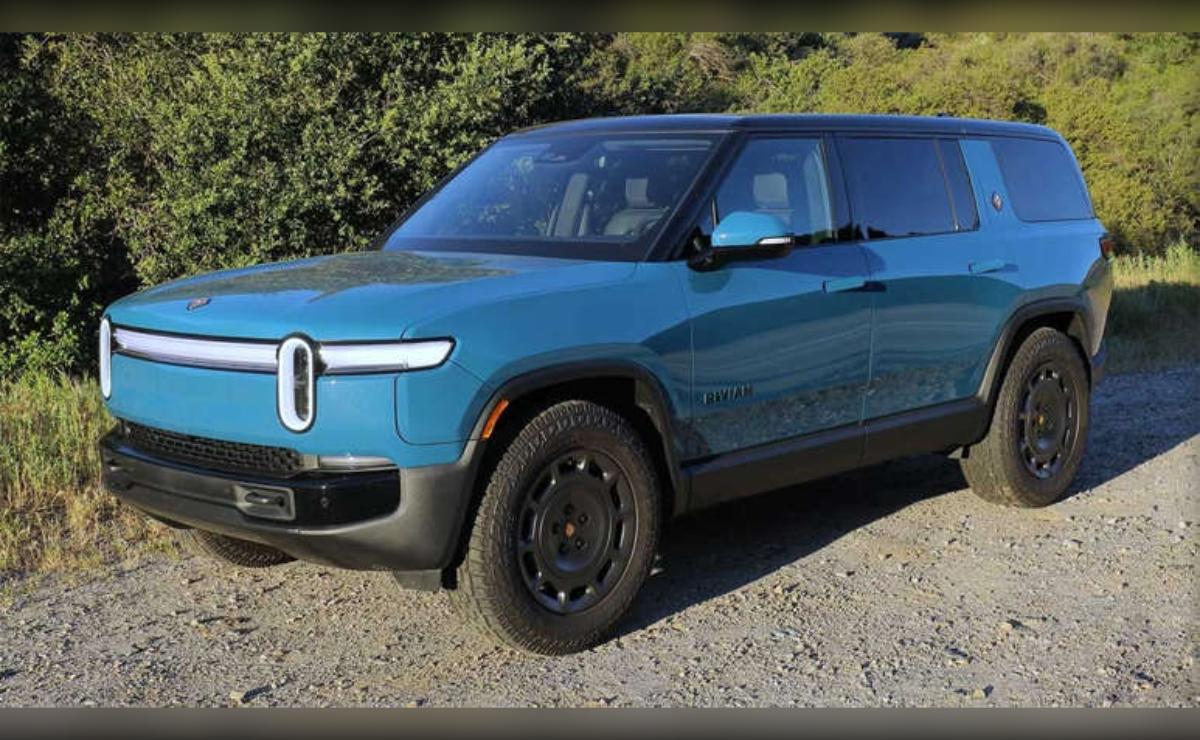
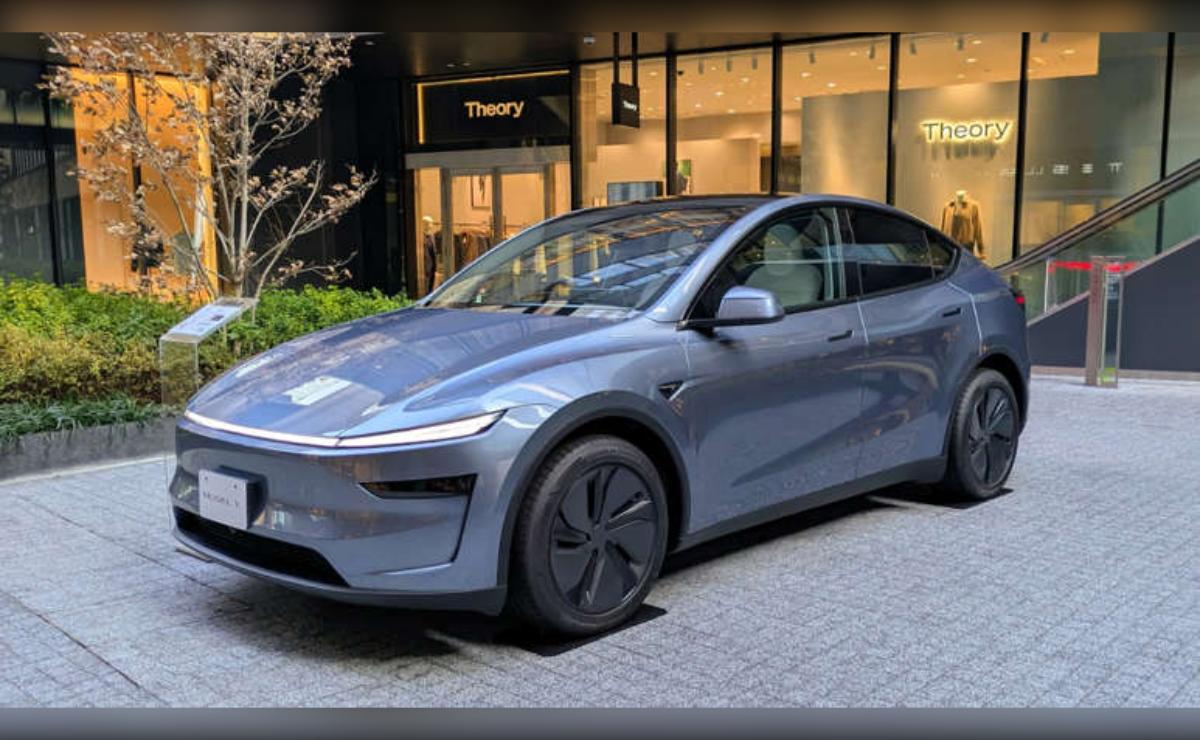
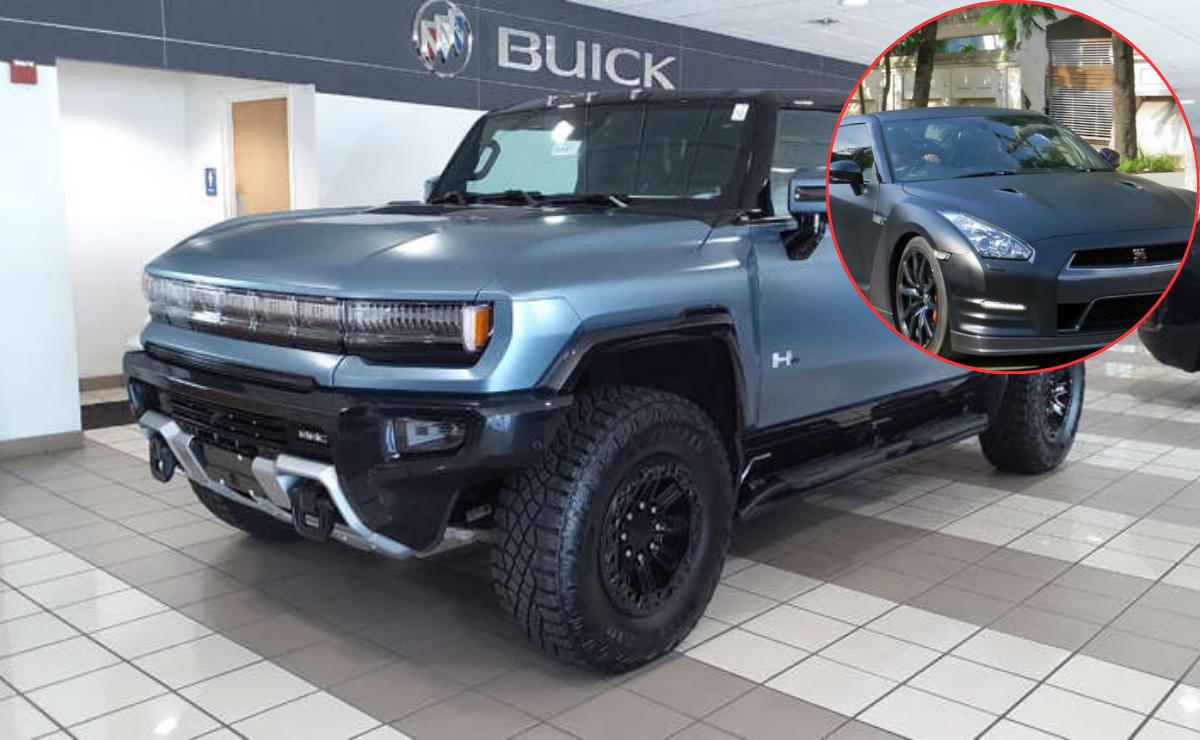
El BMW M4 encabeza los datos de Compare.com para 2026 como uno de los vehículos con el seguro a todo riesgo más caro del mercado. Su prima media alcanza aproximadamente los 319 dólares al mes, lo que supone unos 3.828 dólares al año. La cifra refleja mucho más que el precio de compra. Las aseguradoras tienen en cuenta factores como su motor de seis cilindros en línea biturbo, el coste de reparación de la carrocería y sus componentes específicos, además del historial de siniestralidad asociado a los vehículos de altas prestaciones. Todo ello puede elevar considerablemente la factura frente a una berlina convencional. Para quien esté pensando en comprar un M4, el seguro se convierte así en una parte importante del coste total de propiedad. A la financiación, el combustible y el mantenimiento hay que sumar una prima que puede superar ampliamente la de otros vehículos de precio similar.El Nissan GT-R se queda muy cerca del BMW M4. Según los datos de Compare.com, asegurar a todo riesgo este deportivo supone de media unos 318 dólares al mes, aproximadamente 3.816 dólares al año. Su complejo sistema mecánico ayuda a explicar esta elevada prima. El GT-R combina un motor V6 biturbo con tracción integral, una transmisión sofisticada y numerosos componentes específicos que pueden resultar costosos cuando sufren daños. Además, se trata de un modelo producido en volúmenes mucho más reducidos que un turismo convencional. Una reparación puede requerir piezas especializadas y mano de obra cualificada, factores que las aseguradoras tienen en cuenta al calcular cuánto podría costar un siniestro.El GMC Hummer EV demuestra que los elevados costes de aseguramiento no son exclusivos de los deportivos de gasolina. Los datos de Compare.com sitúan su seguro en unos 288 dólares mensuales, alrededor de 3.456 dólares al año. Su enorme tamaño y peso son dos de los elementos que condicionan el coste de una reparación. A esto se suma el precio de componentes específicos de un vehículo eléctrico, especialmente cuando un accidente afecta a la batería de alta tensión, los motores eléctricos o los sistemas electrónicos. El Hummer EV también tiene una producción mucho más limitada que una pick-up convencional. Por ello, determinados componentes pueden resultar más caros o complejos de sustituir, haciendo que el coste de reparación tenga un impacto directo sobre la prima del seguro.El Toyota GR 86 representa uno de los casos más llamativos de la lista. Aunque su precio de adquisición es muy inferior al de otros modelos presentes aquí, los datos de Insurify citados por Kiplinger sitúan su seguro a todo riesgo en torno a 3.757 dólares anuales. El motivo está relacionado, entre otros factores, con su condición de coupé deportivo de tracción trasera. Este tipo de automóvil puede atraer a conductores jóvenes y con menor experiencia, mientras que el perfil de utilización también puede influir en la frecuencia y gravedad de determinados siniestros. Por eso, comparar únicamente el precio de compra puede resultar engañoso. Un GR 86 puede ser mucho más accesible que un deportivo premium, pero una prima elevada puede reducir parte de esa ventaja económica durante los años de propiedad.El Maserati Ghibli aparece igualmente entre los coches con seguros más caros de 2026. Los datos de Insurify recopilados por Kiplinger sitúan su prima media en aproximadamente 3.741 dólares al año. En este caso, entran en juego factores propios de una berlina de lujo de producción relativamente limitada. Las piezas importadas, la mano de obra especializada y los componentes específicos pueden elevar considerablemente el coste de reparación después de un accidente. La menor presencia del Ghibli en las carreteras también implica que existe menos volumen de datos de siniestros que en modelos mucho más populares. Para el propietario, esto se traduce en una prima que puede acercarse más a la de un deportivo que a la de una berlina convencional.El Tesla Model 3 demuestra que un coche relativamente accesible dentro del mercado eléctrico también puede tener un seguro elevado. Según los datos de Insurify citados por Kiplinger, su prima media a todo riesgo alcanza aproximadamente los 3.602 dólares al año. Una parte importante del coste está relacionada con la tecnología que incorpora. Los sensores, cámaras, sistemas de asistencia a la conducción y componentes de la batería pueden resultar caros de sustituir cuando se producen daños, incluso en accidentes que aparentemente no son demasiado graves. Esto crea una situación interesante para los compradores de vehículos eléctricos. Aunque un Model 3 puede reducir determinados gastos de uso frente a un coche de combustión, el ahorro en energía no necesariamente se traslada al seguro.El Rivian R1S ocupa una posición especialmente llamativa en los datos de ValuePenguin. El estudio de 2026 sitúa su prima media en unos 477 dólares al mes, aproximadamente 5.724 dólares al año, entre los vehículos eléctricos analizados. Su elevado coste de aseguramiento está relacionado con varios elementos. El R1S cuenta con una batería de gran capacidad, una construcción que combina aluminio y materiales compuestos y numerosos componentes específicos de una marca todavía relativamente joven en el mercado. Además, su red de servicio y disponibilidad de determinadas piezas son más limitadas que las de fabricantes tradicionales con décadas de experiencia. Para las aseguradoras, esa combinación puede traducirse en reparaciones más costosas y, por tanto, en primas más elevadas.El Tesla Model Y cierra esta lista con una prima media de aproximadamente 354 dólares al mes, equivalente a unos 4.248 dólares al año, según los datos de ValuePenguin para 2026. Su elevada popularidad también juega un papel importante. Al tratarse de uno de los modelos eléctricos más vendidos, existe un gran volumen de vehículos circulando y, por tanto, una cantidad considerable de reclamaciones y reparaciones relacionadas con sus sensores, sistemas electrónicos y baterías. El resultado es una factura de seguro que puede sorprender a quienes se fijan principalmente en el precio de compra y los costes energéticos. En un vehículo eléctrico moderno, el seguro puede representar una parte significativa del gasto anual de propiedad, especialmente cuando se trata de modelos con tecnología y componentes de reparación costosos.8 coches que más cuesta asegurar en 2026: estos modelos disparan la factura